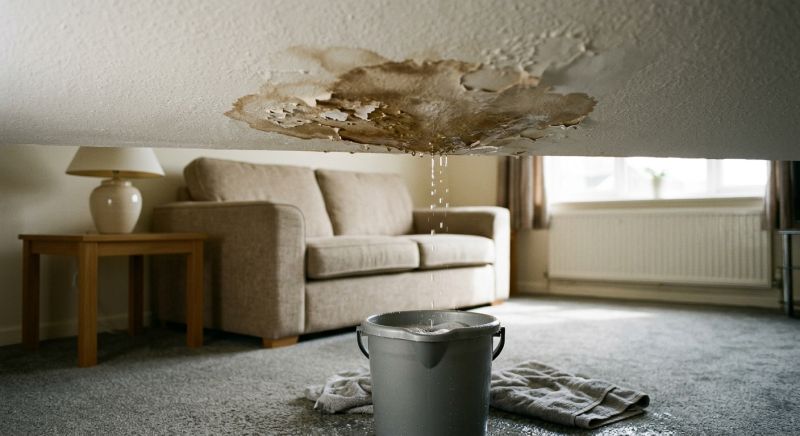
Un dégât des eaux peut ravager votre intérieur en quelques minutes. Une fuite de tuyauterie qui s’accélère, un débordement de baignoire, une rupture de canalisation : les causes sont variées. Ce qui compte vraiment, c’est le temps qui passe. Les premières 24 heures structurent entièrement votre réaction face au sinistre et votre capacité à obtenir une indemnisation correcte. Ce guide détaille les gestes qu’il faut accomplir sans traîner.
La première heure : agir vite et efficace
Fermer l’arrivée d’eau générale
C’est le réflexe numéro un, et il peut vous épargner une catastrophe. Localisez le robinet d’arrêt général de votre logement. Il se trouve généralement sous l’évier de la cuisine, dans le garage, en cave, ou pour les immeubles collectifs, en pied d’immeuble près du compteur. Fermez-le immédiatement. Ce geste simple peut réduire les dégâts de façon drastique. Ne cherchez pas à comprendre d’où vient exactement l’eau : coupez d’abord, analysez ensuite.
Sécuriser les installations électriques
Si l’eau menace des prises murales, des radiateurs électriques ou le tableau électrique lui-même, coupez l’électricité générale sans attendre. Oui, c’est pénible de se retrouver dans le noir. Mais un court-circuit peut blesser gravement ou causer un incendie, ce qui serait infiniment pire. Dans le doute, demandez à un électricien de sécuriser la zone avant de relancer le courant.
Évacuer les biens précieux
Commencez à déplacer vers un endroit sec et surélevé tous les objets de valeur : papiers importants, photos, documents administratifs, ordinateurs portables, disques durs externes. L’humidité envahit vite une zone sinistrée. Plus vous attendez, plus la liste des choses fichues s’allonge.
Les premières heures : identifier et informer
Observer la source du problème
Maintenant que l’urgence est parée, observez d’où vient l’eau. Fuite visible sur une canalisation ? Débordement d’un équipement ménager ? Infiltration venue de l’étage supérieur ? Eau marron indiquant une remontée d’égout ? Cette information sera précieuse pour votre assureur. Elle le sera aussi pour les professionnels que vous allez appeler. Elle aide à déterminer qui est responsable et quel type de sinistre vous traversez.
Appeler l’assurance habitation sans attendre
Décrochez le téléphone et appelez votre assureur. Pour un dégât des eaux, la déclaration doit en principe être faite dans les 5 jours ouvrés suivant la découverte du sinistre dans un contrat standard, mais vérifiez le délai prévu par votre propre contrat. Attendez trop et votre demande risque d’être rejetée purement et simplement : autant s’y prendre le jour même. Ayez sous la main votre numéro de police d’assurance. Décrivez les faits avec précision : le moment exact, la cause probable, les zones affectées. Évitez de minimiser ou d’exagérer.
Remplir le constat amiable dégât des eaux
Le constat amiable dégât des eaux est le document clé de votre dossier. Il se remplit à deux, avec le voisin concerné ou avec le syndic en immeuble collectif, et précise les circonstances, la cause supposée et les dommages de chacun. Chaque partie le signe, puis l’envoie à son assureur. Si vous ne parvenez pas à le remplir sur le moment, demandez-le à votre assureur et complétez-le dès que possible.
Contacter un plombier si la fuite persiste
Si l’eau continue de couler malgré la fermeture du robinet d’arrêt, contactez un plombier d’urgence tout de suite. Il y a peut-être une rupture de tuyau ou un problème plus grave en amont. En immeuble collectif, prévenez aussi votre syndic ou le gestionnaire immobilier : ils disposent souvent de contacts de dépanneurs agréés et peuvent agir rapidement sur les parties communes.
Dans la journée : limiter les dégâts secondaires
Aérer et commencer le séchage
Ouvrez portes et fenêtres pour créer des appels d’air. Sortez les meubles mouillés si possible, soulevez les tapis et moquettes pour accélérer le séchage du sol et des sous-couches. Si le sinistre est important, louez un déshumidificateur ou du matériel de séchage professionnel. Les moisissures apparaissent rapidement dans une atmosphère humide. Plus vous intervenez vite, plus vous limitez les dégâts secondaires qui surgissent des jours plus tard.
Enlever l’eau stagnante
Utilisez des seaux, des éponges, des serpillères pour ôter manuellement l’eau qui stagne. Certains sinistres plus graves peuvent justifier le recours à une pompe vide-cave. Attention toutefois : jamais d’électricité à proximité de l’eau. Pensez aussi à vérifier les dégâts aux niveaux inférieurs : une cave qui s’inonde, du carrelage qui se soulève, des isolants qui gonflent.
Se préparer à la visite de l’expert
Votre assureur peut mandater un expert, c’est lui qui le désigne, pas vous. Cet expert évalue les dégâts et détermine le montant qu’il juge justifié pour l’indemnisation. C’est une étape cruciale. Soyez présent lors de sa visite. Préparez votre dossier de photographies et votre liste de biens endommagés : vous renforcerez votre crédibilité et vos arguments.
La documentation : fondement de votre indemnisation
Photographier exhaustivement sans tarder
Avant de nettoyer ou de jeter quoi que ce soit, documentez l’ampleur des dégâts en images. Photographiez chaque pièce affectée, les murs mouillés, les murs décollés, les meubles gonflés, les appareils électroménagers endommagés. Filmez aussi un tour complet pour avoir une vue d’ensemble du sinistre. La date enregistrée dans les photos peut appuyer votre dossier, sans toutefois constituer une preuve à elle seule. Ces images seront votre meilleur allié face à un assureur qui demanderait des preuves.
Dresser une liste des biens sinistrés
Énumérez tout ce qui a été endommagé : meubles, électroménagers, vêtements, éléments de décoration, équipements informatiques. Pour chaque bien, notez sa catégorie, une description rapide, son année d’achat si possible et le prix approximatif. Cette liste devient la base de votre demande d’indemnisation. Elle montre que vous avez réfléchi sérieusement à la question et que vous n’improvisez pas.
Récupérer les justificatifs de prix
Rassemblez factures, tickets de caisse, devis de réparation. Si vous n’avez pas l’original, une capture d’écran de la commande en ligne, un relevé bancaire ou un mail de confirmation suffit souvent. Les assureurs comprennent que les factures s’égarent avec le temps. Ce qu’ils demandent, c’est une preuve raisonnable du prix.
Garder les éléments mouillés
Ne jetez rien sans l’accord de l’expert. Les matériaux imbibés d’eau, les meubles gonflés, les appareils défaillants doivent être examinés pour confirmer qu’ils sont bien non récupérables. Entreposez-les provisoirement dans un endroit sec si possible : un garage, une cave, une annexe.
Trouver les bons professionnels rapidement
Au-delà du plombier et de l’expert, d’autres professionnels peuvent être nécessaires : électricien (pour sécuriser), professionnel de l’assèchement (si le sinistre est important), restaurateur de meubles (si réparation possible), couvreur ou maçon (si dégâts à la toiture ou aux murs). Si vous êtes dans la Loire, ce répertoire de spécialistes locaux recense des experts en dégât des eaux autour de Firminy. Consultez aussi votre entourage, vos voisins : le bouche-à-oreille indique souvent qui contacter sans faire d’erreur. Un plombier réputé sera peut-être plus cher, mais il dépannera sans appliquer de tarif abusif.
Les pièges à éviter
- Reporter l’appel à l’assureur : chaque jour qui passe rend votre recours moins crédible et peut faire tomber le délai de déclaration.
- Jeter trop vite les affaires mouillées : l’expert doit les examiner pour confirmer les dégâts et justifier l’indemnisation.
- Sous-évaluer les dégâts : certains dommages ne se voient pas immédiatement : moisissures qui apparaissent dans les semaines suivantes, pourritures de bois, délaminage de parquets. Signalez-les par écrit avec preuves photographiques.
- Réclamer bien au-delà du raisonnable : si vous exagérez, l’expert comparera avec ce qu’il voit. Un dossier gonflé perd toute crédibilité. Soyez honnête.
- Rénover avant l’accord de l’assureur : sauf urgence vitale, attendez le feu vert avant de relancer les gros travaux. Faites-vous rembourser d’abord, travaillez ensuite.
Ordre d’appels et délais clés
Dès les premières minutes : plombier d’urgence si fuite active, syndic ou gestionnaire si immeuble.
Dans les 24 heures : assureur (numéro d’urgence, souvent sur la police), constat amiable dégât des eaux à remplir avec le voisin ou le syndic, puis professionnel de l’assèchement si sinistre important.
Dans les 5 jours ouvrés : déclaration au plus tard (contrat standard, à vérifier), puis transmission de votre dossier complet à l’assureur : photos datées, liste des biens, justificatifs de prix, devis de réparation. L’expert mandaté par l’assurance passera selon son calendrier.
Au-delà de 24 heures : consolider votre position
Les jours qui suivent, poursuivez l’aérage intensif et le séchage. Notez chaque nouvelle dégradation : taches de moisissure qui apparaissent, plafonnage qui commence à s’effondrer, taches marron qui s’agrandissent. Photographiez-les et signalez-les immédiatement par écrit à votre assureur. Gardez tous les échanges : mails, lettres recommandées, numéros de dossier. Cette traçabilité renforcera énormément votre position si un litige surgit.
Un sinistre eau est une épreuve. Les 24 premières heures en déterminent pourtant l’issue. Arrêter l’eau, sécuriser, contacter l’assureur, documenter sans attendre : ces gestes simples font la différence entre une indemnisation qui couvre réellement vos pertes et une mauvaise surprise à la clé. Plus vous réagissez vite et méthodiquement, plus votre dossier sera solide.